Predstavte si situáciu, ktorá sa môže stať každému: Peter vezie rodinu na víkendový pobyt. Na mokrej ceste pred križovatkou nedobrzdí a narazí do kufra vozidla pred sebou. Druhé auto má poškodený nárazník a preliačené dvere batožinového priestoru, Petrovo auto má zničený chladič, rozbité svetlomety a pokrčenú kapotu. Nikto sa našťastie nezranil, no rodinné kombi zostalo nepojazdné. Peter na krajnici premýšľa, kto zaplatí odťahovú službu, čo uhradí poistka a koľko peňazí dostane na opravu vlastného auta. Poisťovňa Allianz patrí na slovenskom trhu k najväčším poskytovateľom autopoistenia, no mnohí motoristi až pri riešení škodovej udalosti zistia, ako zákonné a havarijné krytie v praxi funguje.
Prečo z PZP vinník nedostane ani cent na opravu vlastného auta?
V modelovej situácii bol jednoznačným vinníkom Peter, pretože nedodržal bezpečnú vzdialenosť. Základné povinné zmluvné poistenie chráni výhradne poškodeného, nie vinníka nehody. Podľa zákona č. 381/2001 Z. z. kryje zákonná poistka škody spôsobené iným osobám, pričom minimálny limit predstavuje 6 450 000 eur pri škode na zdraví a nákladoch pri usmrtení a 1 300 000 eur pri škode na majetku či ušlom zisku. Poisťovňa z Petrovho PZP preplatí škodu na cudzom vozidle, Petrovi však na opravu vlastného auta nevyplatí vôbec nič.
Aby mal Peter nárok na úhradu škody na svojom aute, musel by mať dojednané havarijné poistenie vozidla. Pri ňom sa štandardne uplatňuje spoluúčasť vo výške 5 % z poistného plnenia, minimálne 150 eur. Ak by Petrova oprava stála 3 000 eur, zaplatil by spoluúčasť 150 eur a zvyšných 2 850 eur by uhradila poisťovňa. Pri starších rodinných autách motoristi havarijku často rušia, no pri vážnejšej nehode potom celú záťaž nesie rodinný rozpočet.
Osobitným prípadom je škoda spôsobená medzi rodinnými príslušníkmi. Ak by Peter na spoločnom dvore nacúval do auta svojej manželky, s ktorou žije v spoločnej domácnosti, zákonné poistenie obsahuje výluku na majetkové škody medzi blízkymi osobami v jednej domácnosti. Aj z tohto dôvodu sa pri dvoch autách v rodine oplatí uvažovať o havarijnom krytí aspoň na jedno z nich.
Ako rieši Poisťovňa Allianz odťah vozidla a asistenčné služby?
Keď Peter stojí na ceste s vytečenou chladiacou kvapalinou, vozidlo nesmie pokračovať v jazde. Pokus o ďalšiu jazdu by viedol k zadretiu motora, čo predstavuje následnú škodu, ktorú žiadna poisťovňa nepreplatí. V takom momente prichádza na rad asistenčná služba, ktorá je dostupná 24 hodín denne, 7 dní v týždni.
Základná asistencia zabezpečí príchod cestnej služby a odťah do najbližšieho zmluvného servisu. Asistenčné služby však nekryjú len nehodu. Pomôžu aj pri defekte, zabuchnutí kľúčov alebo vybití batérie, kde však platí limit maximálne 2-krát počas jedného poistného obdobia, čo platí aj pre trakčné batérie elektromobilov. Aby asistenčný zásah prebehol hladko a bez zbytočných prieťahov, oplatí sa držať overeného postupu.
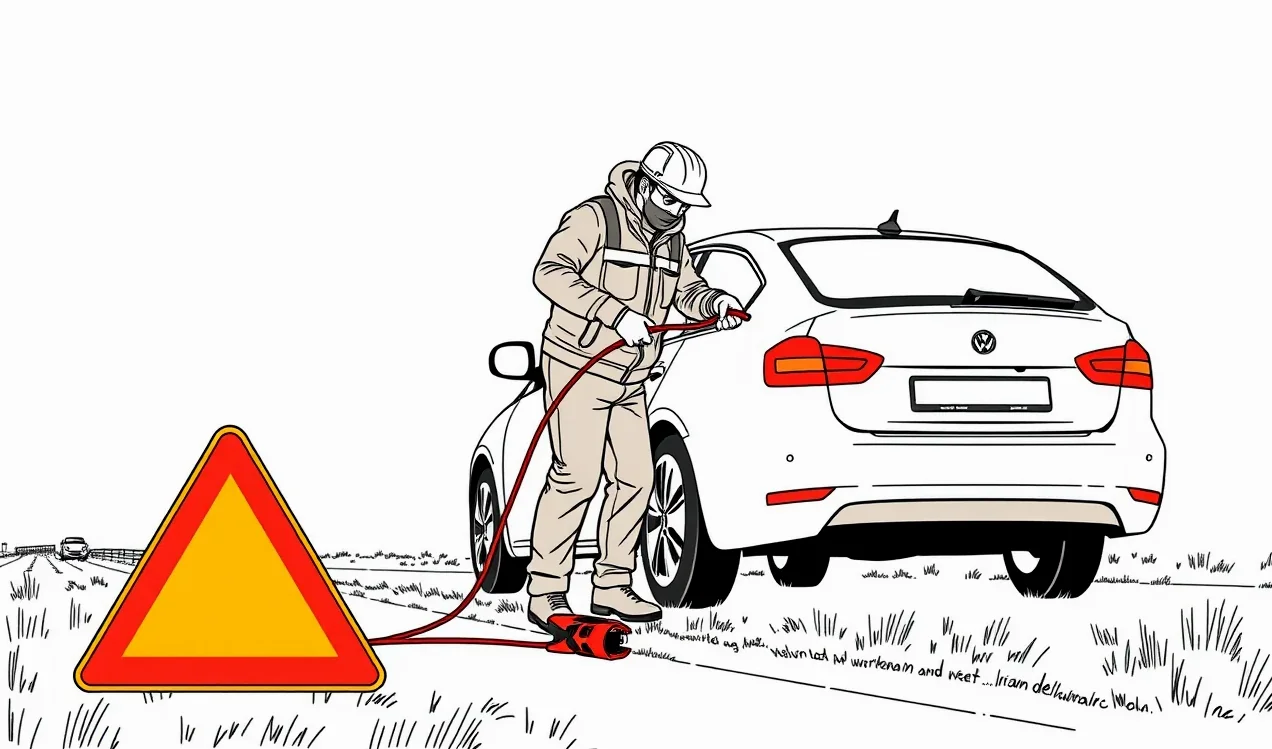
- Zabezpečte miesto nehody: Okamžite zapnite výstražné svetlá, oblečte si reflexnú vestu a v bezpečnej vzdialenosti umiestnite výstražný trojuholník (v obci minimálne 50 metrov, mimo obce 100 metrov).
- Skontrolujte zdravie posádky: Ak došlo k zraneniu, bezodkladne volajte tiesňovú linku 112 a privolajte políciu.
- Zdokumentujte situáciu a spíšte záznam: Spoločne s druhým vodičom vyplňte a podpíšte správu o nehode. Urobte detailné fotografie postavenia vozidiel, poškodení a brzdných dráh.
- Kontaktujte centrálu asistencie: Zavolajte na číslo asistenčnej služby uvedené na asistenčnej karte. Operátor overí vaše krytie a vyšle zmluvnú odťahovú službu, vďaka čomu sa vyhnete premršteným cenám náhodných odťahoviek.
Po vyriešení situácie na ceste nezabudnite na lehoty. Zákon ukladá oznámiť škodovú udalosť písomne do 15 dní, ak vznikla na území Slovenska. Všeobecne sa však odporúča nahlásiť poistnú udalosť do 24 hodín, čo výrazne zrýchli obhliadku a schválenie krytia.
Kedy sa v balíkoch poisťovne Allianz oplatí pripoistiť krádež a vandalizmus?
Pre rodiny, ktoré nechcú platiť plné kasko, ponúka trh modulárne balíky. K základnému PZP sa dajú pripoistiť špecifické riziká ako stret so zverou, živelné udalosti, krádež či vandalizmus. Vandalizmus je typickým rizikom na sídliskách, kde hrozí poškriabanie laku kľúčom alebo odkopnuté spätné zrkadlo neznámym páchateľom. Pri krádeži vozidla poistenie zaniká priamo zo zákona (§ 9 ods. 1 zákona č. 381/2001 Z. z.) dňom oznámenia krádeže polícii.
Pri dojednávaní balíkov kryjúcich havarijné riziká však pozor na formálne podmienky. Kľúčovou povinnosťou je vstupná obhliadka vozidla, prípadne jej vykonanie cez mobilnú aplikáciu podľa inštrukcií poisťovne. Ak obhliadku vynecháte, poisťovňa môže pri poistnej udalosti uplatniť sankčnú spoluúčasť alebo znížiť plnenie až o 50 %.
| Druh krytia a parameter | Základný alebo zmluvný limit | Poznámka k plneniu |
|---|---|---|
| Zákonné PZP – zdravie a usmrtenie | 6 450 000 € | Zákonné minimum na jednu udalosť bez ohľadu na počet zranených |
| Zákonné PZP – vecná škoda a ušlý zisk | 1 300 000 € | Zákonné minimum na jednu udalosť bez ohľadu na počet poškodených |
| Navýšené limity PZP | až 10 000 000 € / 5 000 000 € | Voliteľný variant pre vyššiu ochranu pri hromadných nehodách |
| Havarijné poistenie – štandardná spoluúčasť | 5 %, minimálne 150 € | Odpočítava sa z každého poistného plnenia pri oprave |
| Sankčné krátenie bez vstupnej obhliadky | až do 50 % z plnenia | Uplatňuje sa pri porušení povinnosti zdokumentovať stav vozidla |
| Úrazové poistenie osôb vo vozidle | 30 000 € | Vypláca sa pri trvalých následkoch od 70 % alebo pri smrti |
| Poistenie batožiny v rozšírenom krytí | 1 200 € | Kryje zničenie alebo odcudzenie osobných vecí z auta |
| Krytie povinnej výbavy | 200 € | Vzťahuje sa na poškodenie alebo krádež predpísanej výbavy |
| GAP poistenie finančnej straty | 25 000 € až 30 000 € | Dorovnáva rozdiel medzi trhovou a obstarávacou cenou (autá do 3,5 t) |
| Orientačné ročné poistné balíka PZP | od 122 € do 285 € | Závisí od výkonu motora, balíka pripoistení a škodového priebehu |
Čo robiť pri nehode so zahraničným vozidlom a ako pomôže zelená karta?
Čo ak v našom príbehu nebol vinníkom Peter, ale do jeho rodinného auta narazil kamión so zahraničným evidenčným číslom? Pri kontakte s cudzincom je kľúčová zelená karta (medzinárodná automobilová poisťovacia karta), ktorú musí mať každý vodič pri sebe. Na mieste nehody si bezpodmienečne odpíšte presný názov zahraničnej poisťovne, číslo zelenej karty, štát registrácie a evidenčné číslo vozidla i prívesu.
Ak škodu spôsobí zahraničné vozidlo na území Slovenska, nárok sa spravidla uplatňuje u slovenského zástupcu danej zahraničnej poisťovne. V prípade, že zahraničný vodič nie je poistený, ochranu poškodených zabezpečuje garančný fond, ktorý spravuje Slovenská kancelária poisťovateľov (SKP). Ak nehoda nastane mimo územia Slovenska, platí predĺžená lehota na oznámenie škody poisťovateľovi, a to do 30 dní.
Pri cestách za hranice rodina často rieši aj zdravie celej posádky. Samotné poistenie auta kryje len vozidlo, preto je pred cestou rozumné zistiť, aká je aktuálna cena cestovného poistenia pre všetkých cestujúcich. Pozor si dajte na rozdiel medzi horským a cestovným poistením: ak plánujete turistiku na Slovensku, zásah záchranárov kryje poistenie na hory online, no na zahraničnú lyžovačku v Alpách toto poistenie neplatí a vyžaduje sa cestovné poistenie s pripoistením zimných športov. Pred uzatvorením akejkoľvek zmluvy vám nezávislé porovnanie povinného zmluvného poistenia ukáže reálne rozdiely v krytí aj asistenčných limitoch.
Ako poistiť rodinné auto používané na podnikanie alebo firemnú flotilu?
V mnohých domácnostiach slúži rodinné auto nielen na nákupy a dovolenky, ale živnostník ho využíva aj na podnikanie, prípadne na príležitostnú prepravu osôb či tovaru. Poisťovňa Allianz pri autách využívaných na zárobkovú činnosť uplatňuje odlišné sadzby a poistné podmienky. Zamlčanie podnikateľského využitia vozidla pri dojednávaní zmluvy môže pri škode vyústiť do krátenia plnenia alebo regresného vymáhania vyplatenej sumy.
Podnikateľské vozidlá majú špecifický režim, ktorý sa líši od bežného súkromného používania v niekoľkých zásadných bodoch:
- Vyšší nájazd a rizikovosť: Firemné autá najazdia ročne výrazne viac kilometrov, čo zvyšuje pravdepodobnosť vzniku poistnej udalosti a premieta sa do základnej sadzby.
- Viacero striedajúcich sa vodičov: Ak za volantom nesedí len poistník, ale zamestnanci či kolegovia, poistné zmluvy vyžadujú nahlásenie širšieho okruhu používateľov.
- Preprava osôb a tovaru: Koncesovaná preprava, taxi služby či kuriérske doručovanie predstavujú osobitné riziká, ktoré základné balíky PZP často vylučujú a vyžadujú špeciálnu tarifu.
- Daňový režim a DPH: Ak je podnikateľ platiteľom DPH a uplatňuje si odpočet dane pri oprave, poisťovňa poskytuje poistné plnenie vo výške nákladov bez DPH.
Pokiaľ zamestnanec šoféruje služobné vozidlo a spôsobí zamestnávateľovi škodu zavinenou haváriou, bežná poistka vozidla kryje len opravu auta. Zamestnávateľ však môže požadovať náhradu škody podľa Zákonníka práce až do výšky štvornásobku priemerného platu, pred čím šoféra ochráni poistenie zodpovednosti zamestnanca online. Naopak, ak hľadáte optimalizáciu rodinných výdavkov na súkromné auto, lacné poistenie auta získate správnou kombináciou potrebných rizík bez platenia za služby, ktoré nevyužijete.
Zhrnutie kľúčových faktov
- Z PZP sa nikdy neprepláca škoda na aute vinníka, kryje výlučne škody spôsobené tretím stranám.
- Opravu vlastného auta rieši havarijné poistenie, pri ktorom býva obvyklá spoluúčasť 5 %, minimálne 150 eur.
- Asistenčná služba funguje nepretržite, no vybitú batériu pomôže vyriešiť maximálne dvakrát za rok.
- Vynechanie vstupnej fotodokumentácie pri havarijnom krytí môže znížiť poistné plnenie až o 50 %.
- Lehota na nahlásenie škody je 15 dní pri nehode na Slovensku a 30 dní pri nehode v cudzine.
Časté otázky o poistení vozidiel
Môže poisťovňa znížiť plnenie, ak som nešiel na vstupnú obhliadku?
Áno. Ak pri dojednaní havarijného krytia neabsolvujete vstupnú obhliadku vozidla alebo neodošlete predpísanú fotodokumentáciu, poisťovňa má právo uplatniť sankčnú spoluúčasť a znížiť poistné plnenie až do výšky 50 %.
Kedy najneskôr musím doručiť výpoveď poistnej zmluvy?
Písomná výpoveď zmluvy ku koncu poistného obdobia musí byť poisťovateľovi doručená najneskôr 6 týždňov pred výročným dňom zmluvy. Zmluvu môžete vypovedať aj do 1 mesiaca od oznámenia škodovej udalosti.
Čo presne kryje pripoistenie GAP pri totálnej škode?
GAP (poistenie finančnej straty) dorovnáva rozdiel medzi všeobecnou hodnotou auta v čase totálnej škody a jeho pôvodnou obstarávacou cenou z faktúry, a to až do dojednaného limitu (spravidla 25 000 eur). Určené je pre vozidlá do 3,5 tony.
Aká pokuta hrozí za jazdu bez platného PZP?
Okresný úrad môže v súčasnosti uložiť pokutu od 50 eur do 5 000 eur. Od 1. októbra 2026 navyše začnú platiť paušálne pokuty od 120 eur do 900 eur podľa hmotnosti vozidla na základe automatickej kontroly evidencie.