Poškodenie vozidla pri prevoze na ťahači patrí medzi najnepríjemnejšie situácie, s akými sa motorista môže stretnúť. Zveríte nepojazdné alebo čerstvo kúpené auto profesionálom a pri preberaní zistíte, že má pokrčený prah, odretý nárazník alebo zničenú prevodovku. Mnoho vodičov sa v takej chvíli spolieha na to, že škodu automaticky zaplatí zákonná poistka prepravcu. Realita je však opačná. Zákon nastavuje pravidlá inak, než väčšina ľudí predpokladá.
Prečo PZP ťahača nekryje škodu na prepravovanom aute?
Najčastejší omyl poškodených majiteľov spočíva v predstave, že škodu vyrieši povinné zmluvné poistenie odťahovky. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení hovorí jasnou rečou. V § 5 odseku 1 písmene b) je výslovne stanovené, že poisťovateľ nenahradí škodu na veciach prepravovaných tým istým motorovým vozidlom. Výnimku tvoria iba veci, ktoré mali osoby v čase nehody na sebe alebo pri sebe.
V momente, keď vaše vozidlo naložia na plošinu alebo náves autoprepravníka, stáva sa z pohľadu legislatívy obyčajným nákladom. Štandardná zákonná poistka slúži výhradne na ochranu tretích strán. Ak vodič odťahovky spôsobí dopravnú nehodu a nabúra do iného auta, z jeho poistky sa zaplatí oprava cudzieho vozidla až do limitu 1 300 000 eur pri škode na veciach. Poškodenie nákladu na jeho vlastnej korbe však poisťovňa z tohto poistenia zamietne. Ak vás zaujíma, ako fungujú rôzne povinnosti pri nákladných súpravách, pozrite si pravidlá pre PZP pre ťahače a návesy.
Zákonná výluka pri náklade a vlečení
Zákonodarca tento princíp uplatňuje dôsledne. Zákon o PZP navyše v § 5 odseku 1 písmene e) vylučuje aj škody spôsobené spojením motorových vozidiel vlečným lanom alebo tyčou, ak ide o pomoc poskytovanú mimo podnikateľskej činnosti. Ak vám teda známy ťahá auto na lane a nedobrzdí, jeho zákonná poistka vám škodu na zadnej časti nepreplatí. Ani PZP online uzavreté pre bežnú prevádzku odťahového špeciálu nepokrýva škody na prevážaných autách. Samotná škoda spôsobená prevážaným nákladom iným účastníkom je síce krytá, no náklad samotný zostáva bez ochrany.
Medzinárodný dohovor CMR pri dovoze áut
Pri dovoze áut zo zahraničia na kamióne vstupuje do hry Dohovor o prepravnej zmluve v medzinárodnej cestnej nákladnej doprave (Dohovor CMR, vyhláška č. 11/1975 Zb.). Podľa článku 23 odseku 3 tohto dohovoru je náhrada škody limitovaná sumou 8,33 zúčtovacej jednotky SDR za kilogram chýbajúcej alebo poškodenej hrubej hmotnosti. SDR je menová jednotka Medzinárodného menového fondu.
Ak vám medzinárodný prepravca dovezie luxusné športové auto s hmotnosťou 1 500 kg a vozidlo zhorí alebo spadne z návesu, prepravca vám podľa pravidiel CMR vyplatí len zákonom limitovanú sumu zodpovedajúcu hmotnosti auta, čo predstavuje zlomok jeho skutočnej hodnoty. Pri drahých vozidlách je preto nevyhnutné uzatvoriť doplnkové cargo poistenie nákladu.
Poškodenie vozidla pri prevoze na ťahači: Prečo trpí automatická prevodovka?
Kým poškriabaný lak či odretý disk vidíte okamžite, mechanické chyby sa prejavia až po naštartovaní. Nesprávny spôsob manipulácie predstavuje obrovské technické riziko. Ak odťahová služba nedodrží technologický postup, poškodenie vozidla pri prevoze na ťahači môže zasiahnuť najcitlivejšiu a najdrahšiu časť pohonu – automatickú prevodovku.
Moderné autá s automatickou, dvojspojkovou alebo variátorovou prevodovkou vyžadujú mazanie pod tlakom. Olejové čerpadlo prevodovky je poháňané motorom vozidla. Ak motor nebeží a kolesá hnanej nápravy sa pri ťahaní otáčajú po vozovke, planétové súkolesia a lamely pracujú nasucho. Prehriatie a zadretie súčiastok nastáva už po niekoľkých stovkách metrov. Podobne devastačné následky má vlečenie vozidla s pohonom všetkých štyroch kolies (AWD, 4×4) bez uvoľnenia medzinápravového diferenciálu.
| Typ vozidla a prevodovky | Spôsob prevozu | Riziko a pravidlá |
|---|---|---|
| Automatická prevodovka / pohon 4×4 | Celé vozidlo na plošine | Jediný bezpečný spôsob, vyžaduje správne uviazanie za kolesá. |
| Automatická prevodovka | Vlečenie s hnanou nápravou na zemi | Zakázané výrobcom, hrozí zadretie prevodovky za pár stoviek metrov. |
| Vozidlo so zablokovanými kolesami | Vyťahovanie navijakom bez vozíkov | Zodraté pneumatiky, poškodenie geometrie a podvozkových dielov. |
| Nízky športový podvozok | Nájazd na prudkú rampu | Poškodenie predného nárazníka, prahov, výfuku a olejovej vane. |
Ak mechanik odťahovky pripevní auto nesprávnym spôsobom alebo vlečie nepojazdné auto s automatom bez pomocných transportných vozíkov pod hnanou nápravou, zodpovedá za spôsobenú škodu v plnom rozsahu. V servise vás výmena pokazenej prevodovky môže stáť od 3 000 do 8 000 eur.
Kto nesie zodpovednosť, ak odťah objednala asistenčná služba?
Väčšina motoristov volá odťahovku cez asistenciu svojej poisťovne. Stojíte pri ceste s defektom, poruchou motora alebo po zrážke a vytočíte číslo asistenčnej linky. Operátor zabezpečí zmluvného partnera. Keď však po zložení auta zistíte, že auto má prelomený prah od nevhodne umiestneného zdviháka alebo odretý blatník od navijaka, začína sa kolotoč prehadzovania zodpovednosti.
V právnom vzťahu stojíte vy ako poistenec, vaša poisťovňa (či jej asistenčná centrála) a samotný prevádzkovateľ odťahovky. Ak nastane poškodenie vozidla pri prevoze na ťahači, asistenčná služba často odkazuje priamo na zmluvného odťahovkára s tvrdením, že za škodu zodpovedá priamy vykonávateľ práce. Podľa Občianskeho zákonníka (§ 427) zodpovedá za škodu vyvolanú osobitnou povahou prevádzky ten, kto dopravu vykonáva. Tejto objektívnej zodpovednosti sa dopravca nemôže zbaviť, ak škoda vznikla v dôsledku okolností majúcich pôvod v samotnej prevádzke.
V praxi musíte konať okamžite. Asistenčnú službu písomne informujte, že jej subdodávateľ poškodil vaše vozidlo. Zároveň si vyžiadajte presné identifikačné údaje odťahovkára vrátane jeho IČO, evidenčného čísla vozidla a čísla poistnej zmluvy zodpovednosti za škodu. Zodpovednosť za škodu uplatňujte písomne voči prepravcovi aj voči asistenčnej službe, ktorá si ho na splnenie svojho záväzku najala.
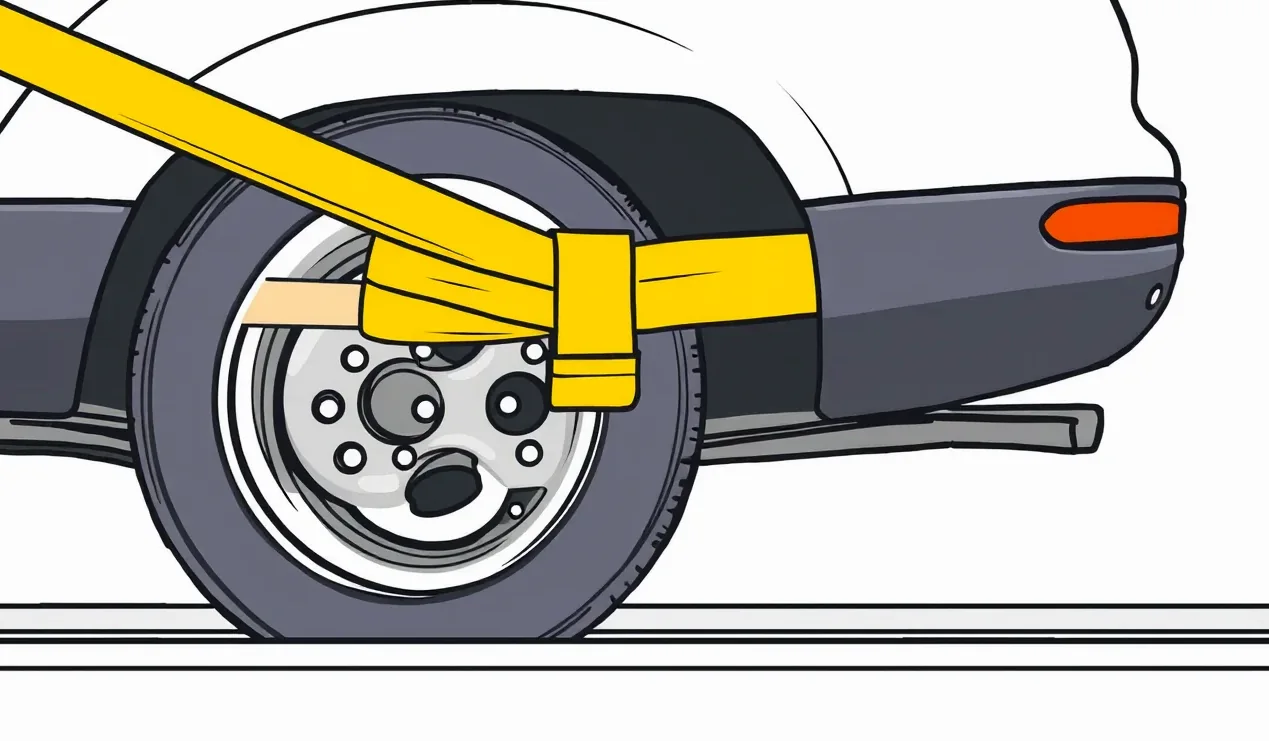
Ako pomôže poistenie zodpovednosti odťahovky namiesto PZP?
Keďže zákonné poistenie náklad nekryje, profesionálna odťahová služba musí disponovať špecifickými poistkami. Seriózny podnikateľ v autodoprave má uzavreté poistenie zodpovednosti cestného dopravcu a poistenie všeobecnej zodpovednosti za škodu pri výkone podnikateľskej činnosti. Bližšie detaily nájdete v článku o tom, čo ponúka poistenie pre prevádzkovateľa odťahovej služby.
Poistenie zodpovednosti dopravcu za náklad
Toto poistenie chráni prepravcu pred finančnými následkami škôd vzniknutých na prepravovanom tovare podľa Obchodného zákonníka (§ 622). Dopravca zodpovedá za škodu na zásielke od momentu jej prevzatia až do jej vydania príjemcovi. Poistenie zodpovednosti kryje poškodenie vozidla pri prevoze na ťahači spôsobené uvoľnenou kurtou, prudkým brzdením, vyvrátením návesu alebo zlyhaním upevňovacích mechanizmov. Odťahovkár uplatní škodovú udalosť vo svojej poisťovni a tá vám po doložení faktúr preplatí účelne vynaložené náklady na opravu.
Všeobecná zodpovednosť pri práci s hydraulickou rukou a navijakom
Hranica medzi prepravou a manipuláciou je tenká. Keď odťahové vozidlo stojí na mieste a vyťahuje nabúrané auto z priekopy hydraulickým ramenom, nevykonáva jazdu, ale pracovnú činnosť. Ak sa pretrhne lano navijaka, povolí hák alebo rameno poškodí strechu auta, škoda nespadá pod prepravu, ale pod poistenie všeobecnej zodpovednosti z prevádzkovej činnosti.
Predtým, než dovolíte odťahovkárovi dotknúť sa vášho auta, opýtajte sa na rozsah jeho poistenia. Solídna firma vám bez váhania predloží certifikát poistného krytia. Ak dopravca poistenie zodpovednosti nemá, vymáhanie škody prebieha priamo z jeho firemného majetku, čo často končí zdĺhavým súdnym sporom.
Ako riešiť škodu pri súbehu viacerých poistiek?
V situácii, keď je auto poškodené pri prevoze, stojíte pred voľbou. Môžete vymáhať náhradu od prepravcu a jeho poisťovne zodpovednosti, alebo uplatniť škodu z vlastného havarijného poistenia. Obe cesty majú svoje špecifiká a v praxi prichádza do úvahy aj ich vzájomná kombinácia.
Vlastné havarijné poistenie ako rýchle riešenie
Ak máte uzatvorené kvalitné havarijné poistenie vozidla, môžete škodu nahlásiť svojej poisťovni ako bežnú poistnú udalosť. Pozor však na poistné podmienky. Niektoré zmluvy prepravu vozidla iným dopravným prostriedkom kryjú v základnom balíku, iné ju považujú za výluku, pokiaľ nešlo o prepravu licencovanou odťahovkou. Podmienky si preverte najmä pri starších zmluvách alebo ak ste dojednávali poistenie pri kúpe ojazdeného vozidla.
Likvidácia cez vlastné kasko je výrazne rýchlejšia. Poisťovňa pošle technika na obhliadku, schváli rozpočet alebo vystaví krycí list a servis auto opraví. Vy však musíte uhradiť spoluúčasť. Najčastejšia spoluúčasť na slovenskom trhu je 5 %, minimálne 165 eur, prípadne 10 %. Navyše riskujete dočasnú stratu bonusu za bezškodový priebeh.
Spoluúčasť a spätný regres poisťovne
Ak riešite poškodenie vozidla pri prevoze na ťahači cez svoje kasko, neznamená to, že prepravca unikne zodpovednosti. Podľa § 827 Občianskeho zákonníka prechádza právo na náhradu škody výplatou poistného plnenia na poisťovňu (tzv. regres). Vaša kasko poisťovňa si vyplatenú sumu vymôže späť od prepravcu alebo z jeho poistky zodpovednosti.
Akonáhle vaša poisťovňa peniaze úspešne vymôže, máte nárok na vrátenie zaplatenej spoluúčasti a obnovenie bonusu za bezškodovosť. Musíte však prepravcovi písomne vyčísliť nárok na náhradu škody vo výške spoluúčasti a predložiť potvrdenie o jej zaplatení. Pri vážnom poškodení novšieho auta môže dôjsť k stavu, kedy je vyhlásená totálna škoda. Vtedy sa vypláca všeobecná hodnota auta mínus použiteľné zvyšky vraku a spoluúčasť. Pre krytie cenového prepadu nového vozidla pomáha kalkulačka GAP poistenia, ktorá vám dorovná rozdiel medzi trhovou cenou a obstarávacou cenou nového auta.
| Kritérium | Riešenie cez vlastné havarijné poistenie | Uplatnenie voči prepravcovi (zodpovednosť) |
|---|---|---|
| Rýchlosť výplaty peňazí | Rýchla likvidácia, oprava do pár dní. | Pomalšie, čaká sa na uznanie viny prepravcom. |
| Finančná spoluúčasť | Platíte dohodnutú spoluúčasť (napr. 5 % / 165 €). | Bez spoluúčasti, nárok na 100 % škody. |
| Vplyv na bonus poistky | Riziko dočasnej straty bonusu do ukončenia regresu. | Žiadny vplyv na vaše poistné zmluvy. |
| Nepriame náklady | Nekryje ušlý zisk ani stratu trhovej hodnoty. | Možnosť uplatniť prenájom náhradného auta. |
Majitelia mladších áut by nemali zabúdať ani na to, že havarované vozidlo stráca svoju trhovú cenu aj po špičkovej oprave. Nárok na náhradu za zníženú trhovú hodnotu auta (tzv. merkantílne znehodnotenie) nie je možné žiadať z kaska, ale môžete si ho uplatniť priamo voči zodpovednému prepravcovi.
Čo si musíte pripraviť a doložiť pri uplatnení škody?
Úspech pri vymáhaní peňazí závisí od presvedčivosti vašich dôkazov. Dôkazné bremeno leží na vás. Ak podpíšete preberací protokol bez výhrad a šofér odíde, dodatočné dokazovanie je mimoriadne zložité. Zvlášť dôležité sú lehoty: škodovú udalosť nahláste do 15 dní na Slovensku a do 30 dní pri udalosti v zahraničí. Nároky zo zmluvy o preprave veci sa podľa Obchodného zákonníka premlčujú už po 1 roku (pri úmysle alebo hrubej nedbanlivosti po 3 rokoch).
Pripravte si tento zoznam podkladov:
- Fotodokumentácia pred nakládkou: Zreteľné fotografie celého auta zo štyroch strán, detaily nárazníkov, prahov, diskov a čelného skla pred odovzdaním odťahovke.
- Záznam o stave vozidla (Preberací protokol / CMR list): Písomný dokument podpísaný vodičom ťahača pred naložením, v ktorom sú zaznamenané existujúce vady a nepoškodený stav ostatných častí.
- Písomné výhrady pri preberaní: Záznam v preberacom protokole s presným popisom nových poškodení, dátumom, časom a podpisom vodiča odťahovky pri vykládke.
- Objednávka prepravy a faktúra: Doklad o zmluvnom vzťahu s prepravnou firmou, e-mailová komunikácia a doklad o úhrade za prepravu.
- Kompletné doklady k likvidácii škody na vozidle: Veľký aj malý technický preukaz, vodičský preukaz, číslo bankového účtu a policajná správa, ak bol incident vyšetrovaný políciou.
- Kalkulácia opravy alebo odborný posudok: Predbežný rozpočet autorizovaného servisu alebo znalecký posudok potvrdzujúci príčinnú súvislosť medzi prevozom a poškodením. Voľba medzi tým, či zvoliť poistné plnenie v hotovosti alebo opravu v servise, ovplyvní konečnú výšku vyplatenej sumy.
Najčastejšie otázky o škodách pri odťahu vozidla
Prečo odťahová služba odmieta platiť škodu zo svojho PZP?
Odťahová služba nemá inú možnosť, pretože zákon č. 381/2001 Z. z. v § 5 výslovne zakazuje plnenie za veci prepravované na ložnej ploche toho istého vozidla. Škodu musí nahlásiť zo svojho poistenia zodpovednosti cestného dopravcu, nie zo zákonnej poistky.
Čo robiť, ak som poškodenie zistil až po odchode odťahovky?
Ihneď kontaktujte dispečing odťahovej služby písomne a doložte detailné fotografie s časovou pečiatkou. Pripravte sa však na komplikácie. Ak ste podpísali protokol o prevzatí bez výhrad, dopravca bude tvrdiť, že škoda vznikla až po zložení auta na zem.
Dostanem späť zaplatenú spoluúčasť, ak škodu nahlásim zo svojho kaska?
Áno, akonáhle vaša kasko poisťovňa úspešne uplatní regresný nárok voči prepravcovi a vymôže celú sumu opravy. Následne vám poisťovňa vráti zaplatenú spoluúčasť a upraví váš škodový priebeh tak, aby ste neprišli o bonus.
Koľko dostanem od prepravcu pri zničení auta dovezeného zo zahraničia?
Pri medzinárodnej preprave sa náhrada škody riadi Dohovorom CMR. Zodpovednosť prepravcu je limitovaná čiastkou 8,33 SDR za každý kilogram hmotnosti vozidla. Ak hmotnosť auta nezodpovedá jeho vysokej trhovej cene, bez pripoistenia nákladu (cargo) vzniknutý rozdiel prepravca nedoplatí.