Mnoho motoristov sa mylne domnieva, že ak poctivo platia zákonnú poistku, ich vozidlo je automaticky chránené pred akoukoľvek nepredvídateľnou udalosťou na ceste vrátane kolízie s lesnou zverou. Skutočnosť je však úplne iná: základné povinné zmluvné poistenie podľa zákona č. 381/2001 Z. z. kryje výhradne škody, ktoré prevádzkou svojho motorového vozidla spôsobíte iným osobám na zdraví či majetku. Škodu na vlastnom aute vám z neho nikto nepreplatí. Keď vám z lesa pred kapotu skočí srna alebo diviak, bez dodatočného krytia zostanú náklady na opravu rozbitého chladiča, svetiel a karosérie na vašich pleciach. Práve preto je dôležité vedieť, ako funguje poistenie a stret so zverou v praxi a aké možnosti vodič vlastne má.
Ako sa mení riziko podľa sezóny: Ruja, migrácia a čas súmraku
Kolízie so zvieratami tvoria podľa poistných štatistík približne 5 až 8 percent všetkých nahlásených škodových udalostí v havarijnom poistení. Hoci k zrážke môže dôjsť kedykoľvek počas roka, správanie divej zveri podlieha biologickým cyklom, ktoré riziko v určitých obdobiach dramaticky zvyšujú. Pre vodiča, ktorý denne dochádza do práce za hranice mesta alebo vozí rodinu po cestách druhej a tretej triedy, je znalosť týchto období najlepšou prevenciou.
Kritické hodiny za súmraku a svitania
Najnebezpečnejším časom na cestách nie je hlboká noc, ale prechod medzi dňom a nocou. Lesná a raticová zver sa vydáva za potravou v podvečerných hodinách a do úkrytov sa vracia na svitaní. Práve vtedy dochádza k zhoršeniu svetelných podmienok, kedy ľudské oko horšie rozoznáva kontúry na okraji vozovky. Ak v tomto čase zbadáte reflexný odlesk očí pri krajnici, spomaľte okamžite. Srnčia zver sa navyše málokedy pohybuje osamote – ak vám cez cestu prebehne jeden kus, s vysokou pravdepodobnosťou za ním nasledujú ďalšie dva či tri.
Jarná migrácia verzus jesenná ruja
Počas kalendárneho roka existujú dva hlavné vrcholy, kedy počet poistných udalostí rapídne stúpa:
- Jarné mesiace (apríl až máj): Zver vyhľadáva čerstvú mladú vegetáciu popri cestách, ktoré po zime rýchlejšie vysychajú a zelenajú sa. Mladé jedince sú vyháňané dospelými zo svojich pôvodných teritórií, pohybujú sa chaoticky a bez rešpektu pred premávkou.
- Letné obdobie (júl až august): Prebieha srnčia ruja. Samce prenasledujú samice bez ohľadu na terén a úplne strácajú prirodzenú plachosť pred hlukom motorových vozidiel.
- Jesenné obdobie (október až november): Vrcholí migrácia jelenej a diviačej zveri, ktorá sa spája so zberom kukurice na poliach. Zvieratá prichádzajú o prirodzený úkryt a presúvajú sa cez frekventované cestné ťahy. V tomto období bývajú následky kolízií najničivejšie, pretože hmotnosť dospelého jeleňa či kanca často presahuje 150 kg.
Poranené zviera na ceste: Koho volať a čo v žiadnom prípade nerobiť
Bezprostredne po zrážke nastáva situácia, v ktorej rozhoduje chladná hlava. Vodiči často robia chyby z neznalosti zákona alebo zo stresu, čo môže viesť k zamietnutiu poistného plnenia alebo dokonca k trestnému stíhaniu. Ak sa vám na ceste stane nehoda so zvieraťom, držte sa tohto presného postupu:
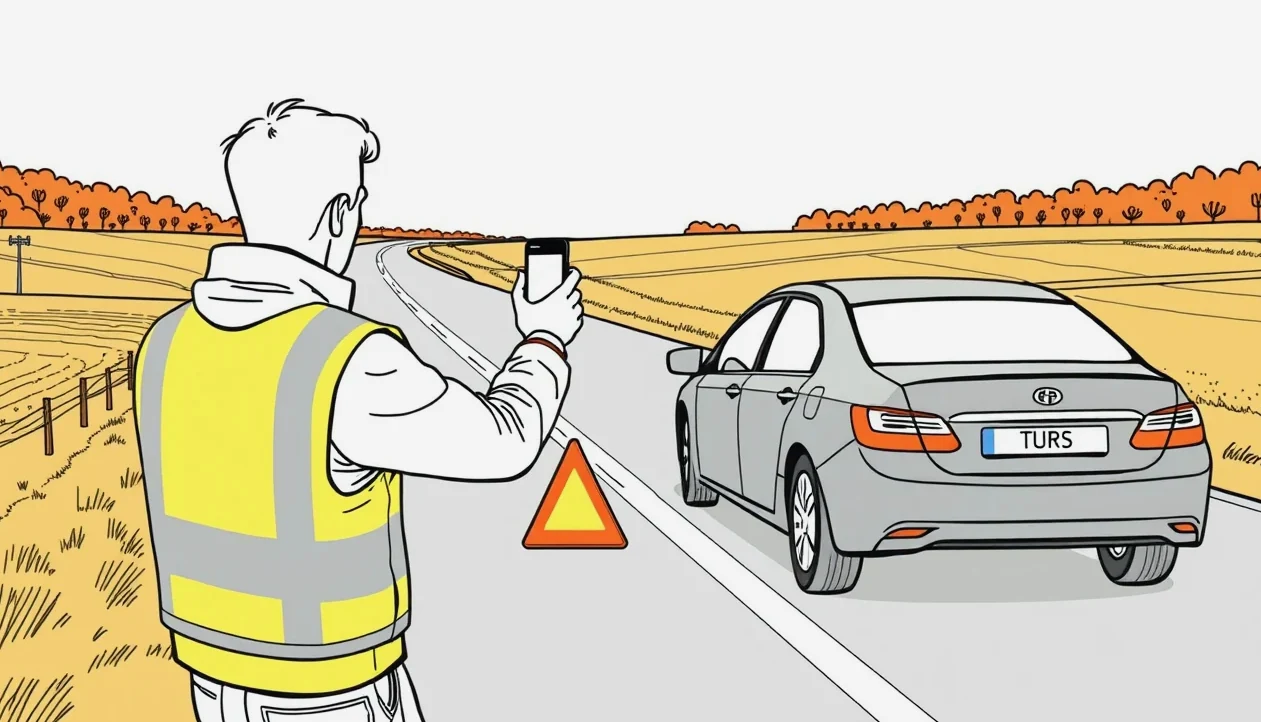
- Zabezpečte miesto nehody: Okamžite zapnite výstražné svetlá, oblečte si reflexnú vestu ešte pred vystúpením z auta a umiestnite výstražný trojuholník (v obci minimálne 50 metrov, mimo obce 100 metrov za vozidlom). Chráňte predovšetkým seba a posádku pred prichádzajúcimi autami.
- Skontrolujte zdravotný stav posádky: V prípade akéhokoľvek zranenia bezodkladne volajte tiesňovú linku 112 alebo 155.
- Privolajte Policajný zbor SR (linka 158): Oznámte, že došlo k zrážke so zverou. Polícia má zákonnú povinnosť kontaktovať príslušného poľovného hospodára alebo zástupcu miestneho poľovného revíru, ktorý sa postará o dohľadanie zraneného alebo odpratanie usmrteného zvieraťa.
- Zotrvajte na mieste a vyčkajte hliadku: Policajný záznam o nehode je pre likvidátora kľúčovým dôkazom, že k poškodeniu došlo stretom so zverou, a nie nárazom do pevnej prekážky vlastnou vinou. Pripravte si aj európsky formulár o dopravnej nehode, ktorý s policajtom vyplníte.
- Kontaktujte asistenčnú službu poisťovne: Číslo nájdete na bielej karte alebo asistenčnej kartičke. Ak je auto nepojazdné, operátor zabezpečí odťah do servisu.
Zákaz manipulácie so zverou a prečin pytliactva
K poranenému zvieraťu sa nikdy nepribližujte. Zranený diviak alebo srnec v šoku a agónii dokáže človeka vážne zraniť alebo usmrtiť. Zároveň platí prísny zákaz zver z miesta odvážať. Podľa Trestného zákona sa naloženie zrazenej zveri do kufra auta klasifikuje ako prečin pytliactva, za ktorý hrozí trest odňatia slobody až na 2 roky, bez ohľadu na to, že ste zviera nezabili úmyselne a škodu na aute vám nikto neuhradil. Zviera je majetkom príslušného poľovného združenia.
| Situácia po náraze | Čo platí podľa zákona a zmluvy | Čo presne robiť na mieste |
|---|---|---|
| Zviera na mieste uhynulo | Telo patrí poľovníckemu združeniu, nesmiete s ním hýbať. | Označte miesto trojuholníkom, volajte políciu (158), telo nechajte na krajnici. |
| Zviera je zranené a leží na ceste | Hrozí útok zvieraťa v strese a nebezpečenstvo pre ďalšie autá. | Nepribližujte sa, zostaňte v bezpečí za zvodidlami, informujte políciu o polohe zvieraťa. |
| Zver po zrážke ušla do lesa | Poistná udalosť stále platí, ak preukážete biologické stopy na aute. | Fotografujte srsť, krv a úlomky plastov skôr, než ich zmyje dážď; privolajte políciu. |
| Zveri ste sa vyhli a narazili do stromu | Pripoistenie stretu so zverou spravidla neplatí (chýba priamy kontakt). | Škodu pokryje len havarijné poistenie. Volajte políciu, ide o haváriu s poškodením cesty či dreviny. |
Ako zdokumentovať miesto nehody, aby poisťovňa neskrátila plnenie
Správna dokumentácia rozhoduje o tom, či likvidátor poistnú udalosť schváli bez prieťahov, alebo vám poistné plnenie skráti. Poisťovne sa pri škodách z kolízií so zvieratami stretávajú s častými pokusmi o podvod, kedy sa vodiči snažia náraz do stĺpika či zvodidiel maskovať ako stret so zverou. Z toho dôvodu likvidátori vyžadujú nespochybniteľné dôkazy, pretože poistenie a stret so zverou si vyžaduje okamžité zabezpečenie dôkazov priamo v teréne.
Vytiahnite smartfón a urobte rozsiahlu fotodokumentáciu ešte pred príchodom odťahovej služby:
- Celkový pohľad na miesto nehody: Odfoťte vozidlo v kontexte cesty, vrátane dopravného značenia, zvodidiel a brzdných dráh.
- Detailné zábery poškodenia: Zamerajte sa na deformácie nárazníka, masky chladiča, svetlometov a kapoty z viacerých uhlov.
- Biologické stopy: Toto je najdôležitejší dôkaz. Zblízka nafoťte zachytenú srsť v škárach plastov, krv, odtlačky na laku alebo telesné tekutiny. Auto pred obhliadkou technikom v žiadnom prípade neumývajte.
- Umiestnenie usmrteného zvieraťa: Ak zostalo na mieste, odfoťte jeho polohu voči vozidlu.
- Záznam z palubnej kamery: Ak máte v aute autokameru, videozáznam okamžite zálohujte. Predstavuje nepriestrelný dôkaz o priebehu nehody aj v prípade, že zviera ušlo a na karosérii nezostala zreteľná biologická stopa.
Prečo je policajný záznam pri strete so zverou kľúčový
Hoci pri bežných škodových udalostiach medzi dvoma autami postačuje vyplnený záznam o nehode, pri strete so zverou trvá väčšina poisťovní na policajnom protokole. Policajt v správe oficiálne potvrdí prítomnosť biologických stôp a kontaktovanie poľovného združenia. Na nahlásenie škody máte zo zákona č. 381/2001 Z. z. presne 15 dní pri udalosti na území Slovenska a 30 dní pri nehode v zahraničí. Prehľad o tom, aké ďalšie doklady, ktoré žiada likvidátor budete musieť predložiť, nájdete v samostatnom texte.
Pozor si dajte aj na zmluvné podmienky: ak ste pri uzatvorení poistky neurobili vstupnú fotodokumentáciu cez mobilnú aplikáciu, poisťovňa vám môže uplatniť sankciu. V zmluvných podmienkach býva stanovené navýšenie spoluúčasti o 30 %, v extrémnych prípadoch až o 90 % z poistného plnenia, kým vozidlo neprejde dodatočnou fyzickou obhliadkou.
Totálna škoda po zrážke s diviakom a hranica ekonomickej opravy
Moderné automobily sú v prednej časti vybavené desiatkami komponentov, ktoré dramaticky predražujú opravu. Kým pred dvadsiatimi rokmi znamenal náraz do srnca rozbité sklenené svetlo a preliačený plechový blatník, dnes kolízia poškodí radar adaptívneho tempomatu, ultrazvukové senzory, kamerové systémy a drahé matricové LED svetlomety. Aj pri zdanlivo malom poškodení plastov tak faktúra zo servisu ľahko presiahne niekoľko tisíc eur, pričom podrobnosti o tom, ako prebieha likvidácia škody krok za krokom, definujú presné lehoty a postupy výplaty.
Modelový príklad: Škoda po náraze do diviaka
Predstavme si modelovú situáciu rodiny Novákových, ktorá jazdí na päťročnom kombi strednej triedy v trhovej hodnote 14 000 eur. Otec rodiny sa vracal večer domov cez lesný úsek, kde mu do cesty vbehol dospelý diviak s hmotnosťou približne 110 kg. Vodič stihol prudko zabrzdiť, no priamy náraz v rýchlosti okolo 60 km/h zdemoloval predok auta: praskol nárazník, zničili sa oba LED svetlomety, prerazil sa chladič motora aj klimatizácie, zdeformovala kapota a vystrelili predné airbagy.
Rozpočet autorizovaného servisu na opravu originálnymi dielmi sa vyšplhal na 7 200 eur. Pán Novák mal k základnému PZP dojednané lacné pripoistenie k PZP s limitom krytia 2 500 eur a spoluúčasťou 10 %, minimálne 100 eur. Ako dopadla likvidácia?
- Maximálne plnenie poisťovne z pripoistenia: 2 500 eur.
- Spoluúčasť klienta: 250 eur (10 % z limitu).
- Poisťovňa vyplatila servisu: 2 250 eur.
- Doplatok z rodinného rozpočtu: 4 950 eur (rozdiel medzi cenou opravy a limitom plus spoluúčasť).
Ak by mal vodič uzatvorené plnohodnotné porovnanie havarijného poistenia s bežnou spoluúčasťou 5 % (min. 150 eur), poisťovňa by uhradila celú škodu zníženú len o jeho spoluúčasť 360 eur. Z pohľadu rodinného rozpočtu predstavuje poistenie a stret so zverou ochranu pred náhlym finančným výpadkom, no iba vtedy, ak je správne nastavená poistná suma.
Hranica ekonomickej totálnej škody a porovnanie limitov
Ak náklady na opravu presiahnu stanovené percento všeobecnej hodnoty vozidla (pri havarijnom poistení zvyčajne 70 až 80 percent, pri pripoisteniach k PZP často až 90 až 100 percent), poisťovňa vyhlási takzvanú ekonomickú totálnu škodu. V takom prípade vozidlo neopravuje, ale vyplatí trhovú hodnotu auta pred nehodou zníženú o hodnotu použiteľných zvyškov (vraku). V našom modelovom príklade pri oprave za 7 200 eur a hodnote auta 14 000 eur išlo o 51 % hodnoty, oprava teda bola ekonomicky rentabilná. Ak by však išlo o desaťročné auto s hodnotou 6 000 eur, rovnaká nehoda by znamenala okamžitú totálnu škodu. Viac o tom, čo prináša spoluúčasť pri havarijnom poistení a ako sa určuje zostatková hodnota vraku, si prečítate v osobitnom rozbore.
Pri výbere krytia preto dôkladne zvážte parametre jednotlivých produktov na slovenskom trhu:
| Parameter poistenia | Pripoistenie stretu so zverou k PZP | Komplexné havarijné poistenie (KASKO) |
|---|---|---|
| Ročné poistné | Zvyčajne 20 až 60 eur ročne | Približne 200 až 700 eur podľa hodnoty vozidla |
| Limit poistného plnenia | Fixný: 250 eur, 2 500 eur, 5 000 eur alebo 7 500 eur | Všeobecná hodnota vozidla v čase nehody |
| Vyhýbací manéver (strom, zvodidlá) | Vo výluke (krytý len priamy stret) | Kryté v plnom rozsahu |
| Územná platnosť | Prevažne výhradne územie SR | Celé geografické územie Európy |
| Zvýhodnenie zmluvného servisu | Zníženie spoluúčasti o 40 eur alebo nulová spoluúčasť | Rýchla likvidácia, krytie náhradného vozidla |
Ak hľadáte vhodný kompromis pre staršie rodinné auto, spoľahlivý výpočet PZP s voliteľnými balíkmi krytia vám umožní zvoliť pripoistenie s limitom aspoň 5 000 eur, čo pri menších až stredných škodách postačuje na pokrytie väčšiny nákladov.
Kedy sa dá škoda vymáhať od užívateľa poľovného revíru a kedy nie
Medzi motoristami pretrváva mýtus, že lesná zver niekomu patrí, a preto by škodu malo zaplatiť príslušné poľovnícke združenie alebo správca cesty, ktorý nepostavil ochranný plot. Vymožiteľnosť takejto škody je však v slovenskej právnej praxi takmer nulová, pokiaľ nenastali veľmi špecifické okolnosti.
Zodpovednosť poľovného združenia a správcu cesty v praxi
Voľne žijúca zver sa z pohľadu práva považuje za vec bez pána (res nullius). Užívateľ poľovného revíru za ňu nenesie všeobecnú objektívnu zodpovednosť. Náhradu škody od poľovníkov je možné úspešne vymôcť iba v jedinom prípade: ak preukážete, že k vybehnutiu zveri na cestu došlo v priamej príčinnej súvislosti s organizovanou poľovačkou (napríklad pri honoch na diviaky, kedy honci a psy vytlačili zver priamo na frekventovanú cestu bez toho, aby poľovníci v spolupráci s políciou zabezpečili zníženie rýchlosti alebo dočasné usmernenie dopravy). Dôkazné bremeno leží na poškodenom vodičovi, čo bez svedkov a kamerových záznamov býva mimoriadne náročné.
Podobná situácia platí aj voči správcovi komunikácie. Slovenská správa ciest ani Národná diaľničná spoločnosť nezodpovedajú za pohyb zveri, a to ani v prípade, že pri ceste chýba výstražná dopravná značka A 18 („Zver“). Jedinou výnimkou, kedy súdy v minulosti priznali nárok na náhradu škody voči diaľničiarom, bola situácia na oplotenej diaľnici, kde správca dlhodobo ignoroval nahlásenú dieru v plote a zver cez toto neudržiavané miesto opakovane vnikala na teleso diaľnice. Pre bežného šoféra je preto spoliehanie sa na vymáhanie škody súdnou cestou stratou času a peňazí. Jedinou reálnou ochranou majetku zostáva vlastné zmluvné poistenie, pričom nezávislé porovnanie poistenia auta vám vopred ukáže, koľko stojí komplexná ochrana voči týmto rizikám.
Časté otázky o zrážke so zverou a poistení
Preplatí mi poisťovňa škodu, ak som strhol volant a zver nezrazil?
Ak máte len pripoistenie stretu so zverou viazané k PZP, poisťovňa plnenie takmer s istotou zamietne. Podmienkou výplaty pripoistenia je totiž priamy fyzický kontakt s telom zvieraťa, doložený stopami srsti či krvi na karosérii. Ak ste sa zvieraťu vyhli a narazili do stromu, priekopy či zvodidiel, udalosť sa kvalifikuje ako bežná havária, ktorú kryje výhradne komplexné havarijné poistenie.
Vzťahuje sa poistenie a stret so zverou aj na zrážku so psom alebo kravou?
Záleží na presnej definícii v poistných podmienkach konkrétnej poisťovne. Väčšina pripoistení k PZP kryje výhradne poľovnú raticovú a lesnú zver (srnec, jeleň, diviak, líška, jazvec). Domáce zvieratá (pes, mačka) a hospodárske zvieratá (krava, kôň, ovca) bývajú z krytia vylúčené. Za škodu spôsobenú hospodárskym alebo domácim zvieraťom zodpovedá jeho majiteľ podľa Občianskeho zákonníka, od ktorého si musíte škodu vymáhať priamo alebo z jeho poistenia zodpovednosti.
Prídem o bezškodový priebeh a bonus na PZP, ak nahlásim škodu z pripoistenia?
Nie, vo väčšine prípadov nahlásenie škodovej udalosti zo samostatného doplnkového pripoistenia neovplyvňuje váš bonus na základnom povinnom zmluvnom poistení. Každá poisťovňa má však vlastný systém malusov, preto si pravidlá overte v zmluvných podmienkach.
Oplatí sa vôbec najlacnejšie pripoistenie s limitom krytia 250 eur?
Symbolické krytie s limitom 250 eur, ktoré niektoré poisťovne ponúkajú k PZP bezplatne alebo za symbolické euro, má pri moderných autách minimálny význam. Dvestopäťdesiat eur dnes nepokryje ani lakovanie jedného plastového dielu v servise. Pri poistení vozidla voľte krytie s limitom minimálne 2 500 až 5 000 eur, ktoré dokáže absorbovať aspoň bežné poškodenie prednej masky a chladiča.