Mnoho motoristov sa mylne domnieva, že keď poctivo platia zákonné poistenie, ich vozidlo je chránené pred akoukoľvek pohromou. Realita po letnej búrke však býva trpká. Keď majiteľ zistí, že jeho auto poškodené krupobitím nemá nárok na žiadnu finančnú náhradu zo základnej zákonnej poistky, prichádza sklamanie. Povinné zmluvné poistenie totiž slúži výhradne na krytie škôd, ktoré svojou jazdou spôsobíte iným ľuďom, nie na ochranu vášho vlastného majetku pred rozmarmi počasia.
Ak vás zastihlo vyčíňanie počasia a na karosérii zostali desiatky drobných jamiek, neprepadajte panike. V tomto sprievodcovi vás krok za krokom prevedieme celým procesom od prvých minút po búrke cez komunikáciu s likvidátorom až po samotnú opravu. Dozviete sa, aké nástrahy skrýva poistná zmluva, kedy sa oplatí zvoliť modernú opravu bez lakovania a ako predísť tomu, aby vám poisťovňa neprimerane skrátila poistné plnenie.
Prečo povinné zmluvné poistenie nezaplatí poškodenie auta krupobitím
Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení hovorí jasnou rečou. Tento typ poistenia kryje výlučne zodpovednosť za škodu spôsobenú prevádzkou motorového vozidla iným osobám – na ich zdraví, živote či majetku. Živelné udalosti, medzi ktoré padajúci ľadovec patrí, sú z pohľadu zákona vonkajšou udalosťou bez konkrétneho vinníka. Preto je plnenie zo základného PZP na vlastnom vozidle presne 0 eur bez voliteľného pripoistenia.
Ak chcete mať istotu, že vám poisťovňa preplatí opravu plechov či rozbitých okien, musíte mať dojednané komplexné havarijné poistenie alebo aspoň samostatné pripoistenie živelných udalostí k základnej poistke. Pre motoristov, ktorí vlastnia staršie vozidlá a nechcú platiť plné kasko, predstavuje zaujímavú alternatívu spoluúčasť v mini kasku, ktoré sa často zameriava práve na základné riziká vrátane živlov.
Zákonné poistenie chráni cudzí majetok, nie vaše plechy
Poisťovne pri vstupe do poistného vzťahu presne vymedzujú, za čo preberajú finančnú zodpovednosť. Kým pri dopravnej nehode vymáhate škodu z poistky vinníka, pri krupobití nie je nikto, voči komu by ste mohli uplatniť právny nárok na náhradu škody. Búrka patrí pod takzvanú vyššiu moc. Jediným spôsobom, ako sa pred takýmto výdavkom chrániť, je vopred uzatvorené poistenie auta, ktoré vo svojich podmienkach explicitne zahŕňa živelné riziká podľa paragrafov 808 až 815 Občianskeho zákonníka.
Ak takúto zmluvu nemáte, všetky náklady na opravu budete musieť zaplatiť z vlastného vrecka. Poistné podmienky sa však líšia od poisťovne k poisťovni, a preto je vždy rozumné overiť si, čo presne vaša aktuálna zmluva obsahuje, ešte predtým, ako nastane búrková sezóna. Pre rýchlu orientáciu v ponukách na trhu vám pomôže nezáväzná online kalkulačka PZP, kde si jednoducho overíte aj možnosti živelných pripoistení.
Ako poistná zmluva rozlišuje krupobitie, víchricu, pád stromu a záplavu?
Všeobecné poistné podmienky nepracujú so všeobecným pojmom zlé počasie. Každý živel má svoju presnú definíciu. Krupobitie je definované ako jav, pri ktorom kúsky ľadu vytvorené v atmosfére dopadajú na zemský povrch a svojou kinetickou energiou spôsobujú mechanické poškodenie. Ak náhly ľadovec zasiahne auto poškodené krupobitím, poisťovne skúmajú, či škodu spôsobili priame údery ľadových guličiek, alebo išlo o sprievodný jav iného živlu.
Pri víchrici poisťovne zvyčajne požadujú, aby vietor dosiahol určitú rýchlosť, spravidla aspoň 75 km/h (čo zodpovedá 8. stupňu Beaufortovej stupnice). Ak silný vietor odlomí konár a ten spadne na kapotu, ide o škodu spôsobenú pádom stromu či predmetu, čo je iná kategória rizika než samotné krupobitie. Ešte prísnejšie pravidlá platia pri vode – ak počas prietrže mračien voda nestíha odtekať a zaplaví cestu, uplatňuje sa krytie povodne a záplavy v havarijnej poistke, kde poisťovne prísne sledujú, či sa vodič nepokúsil prejsť cez zatopený úsek úmyselne.
Pozor na limity pri pripoistení živlov k bežnej poistke
Veľkým úskalím lacnejších pripoistení k PZP býva takzvaný sublimit poistného plnenia. Kým pri plnom havarijnom poistení je vozidlo kryté do výšky svojej skutočnej trhovej hodnoty, pripoistenie živlov môže mať stanovený maximálny strop plnenia, napríklad 2 000 eur až 5 000 eur. Pri rozsiahlej búrke však škody na modernom automobile túto sumu hravo prekročia.
Ďalším obmedzením býva územná platnosť. Pripoistenie k PZP býva často obmedzené výhradne na územie Slovenskej republiky. Ak vás krupobitie zastihne na dovolenke v Rakúsku alebo Chorvátsku, poistné plnenie vám z takéhoto pripoistenia vyplatené nebude. Plnohodnotné kasko naproti tomu zvyčajne platí na celom geografickom území Európy, čo predstavuje obrovskú výhodu pri cestovaní.
Kedy k poškodeniu privolať políciu a kedy stačí hlásenie poisťovni
Pri riešení situácie, kedy máte auto poškodené krupobitím, sa často vynára otázka, či je nutné volať hliadku Policajného zboru. Medzi vodičmi koluje mýtus, že každú škodu na motorovom vozidle musí zdokumentovať polícia. Nie je to pravda. Krupobitie nie je dopravná nehoda v zmysle zákona o cestnej premávke, pretože nedošlo k stretu vozidiel ani k porušeniu pravidiel zo strany iného účastníka.
Políciu preto k autu poškodenému krupobitím spravidla vôbec nevolať. Policajná hliadka by takýto výjazd odmietla alebo by vec uzavrela s tým, že nejde o priestupok ani trestný čin. Jedinou úlohou poškodeného je bezodkladne kontaktovať asistenčnú službu svojej poisťovne a zaevidovať poistnú udalosť podľa pokynov operátora.
Kedy má privolanie polície zmysel a kedy je zbytočné
Existujú len dve situácie, kedy má privolanie polície opodstatnenie aj pri vyčíňaní počasia:
- Pád mestského stromu alebo strešnej krytiny: Ak na vaše stojace auto spadol konár zo stromu na verejnom priestranstve alebo škridla zo susedného domu a vy nemáte havarijné poistenie, policajný záznam poslúži ako dôkaz pri vymáhaní škody od správcu zelene či majiteľa nehnuteľnosti z ich poistenia zodpovednosti.
- Dopravná nehoda zapríčinená krupobitím: Ak v dôsledku vrstvy ľadovca na vozovke dostanete šmyk, narazíte do zvodidiel alebo iného vozidla a vznikne škoda prevyšujúca zákonný limit či dôjde k zraneniu osôb, ide o štandardnú dopravnú nehodu, ku ktorej sa polícia volá povinne.
Pokiaľ však auto pokojne stálo na parkovisku pred domom a krúpy na ňom zanechali len jamky, privolanie polície je zbytočnou stratou času. Likvidátorovi postačia vaše vlastné fotografie a záznamy meteorológov, ktoré si poisťovňa overuje automaticky.
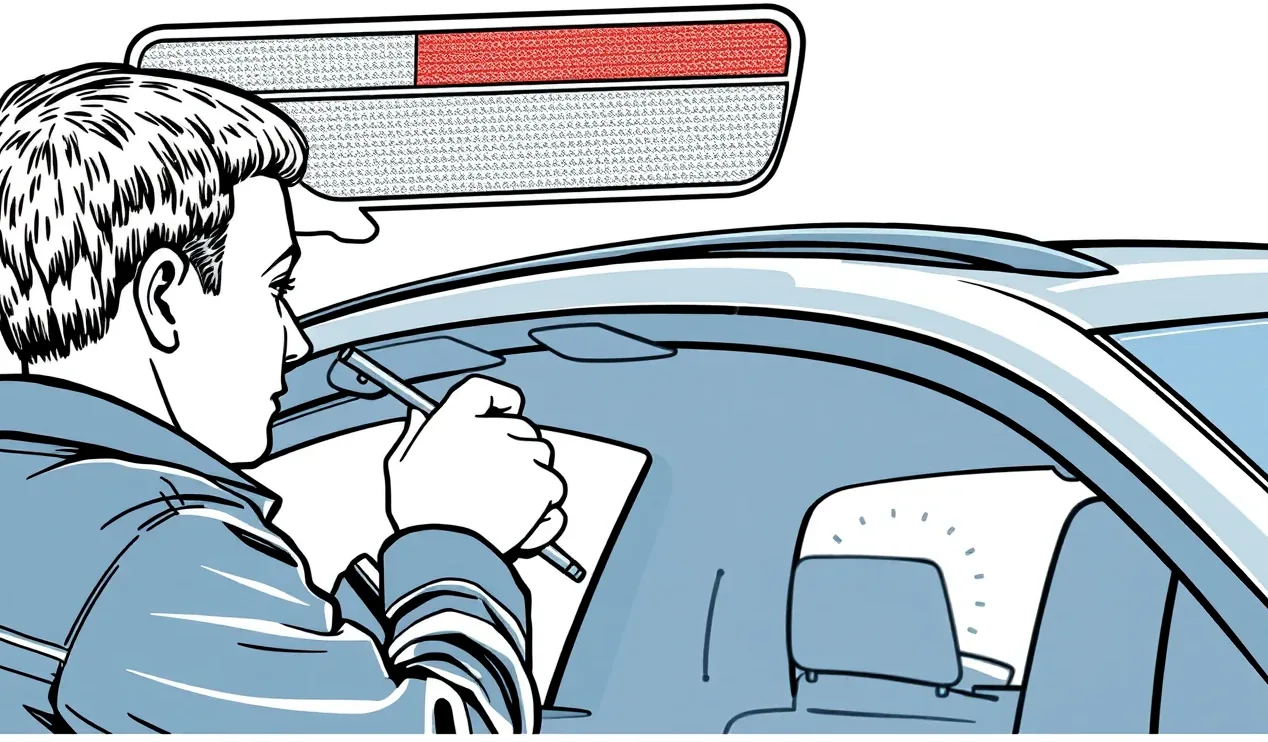
Čo urobiť v prvej hodine po búrke, keď máte auto poškodené krupobitím?
Prvé minúty po tom, ako utíchne hromobitie a prestanú padať ľadové krúpy, rozhodujú o úspechu celej poistnej udalosti. Podľa paragrafu 799 odseku 1 Občianskeho zákonníka má poistený zákonnú povinnosť oznámiť vznik škody poisťovateľovi bez zbytočného odkladu. Rovnako dôležité je zabrániť zväčšovaniu vzniknutej škody. Každé auto poškodené krupobitím si vyžaduje dôkladné zdokumentovanie skôr, než sa pustíte do akýchkoľvek provizórnych opatrení.
V žiadnom prípade neodstraňujte krúpy z auta skôr, ako ich odfotografujete, a vozidlo neumývajte. Voda a špina na povrchu laku síce môžu sťažovať pohľad, no unáhlené umývanie či neodborné pokusy o zatlačenie preliačin by likvidátor mohol vyhodnotiť ako neoprávnený zásah do poškodenia, čo by viedlo k problémom pri preplácaní.
Zoznam úkonov bezprostredne po vyčíňaní počasia
Aby ste na nič nezabudli, pripravili sme pre vás praktický kontrolný zoznam. Prejdite si jednotlivé body krok za krokom:
- Zabezpečte vlastnú bezpečnosť: K autu pristupujte až vtedy, keď búrka definitívne ustala a nehrozí zásah bleskom či pád nalomených konárov zo stromov.
- Zdokumentujte situáciu na mieste: Odfoťte celé auto tak, aby bolo vidieť prostredie, v ktorom stojí, vrátane vrstvy napadaných krúp okolo vozidla a na kapote. Priložte ku krúpam mincu alebo kľúč od auta pre porovnanie ich skutočnej veľkosti.
- Skontrolujte integritu okien: Preverte, či nie je prasknuté čelné sklo, zadné okno alebo panoramatická strecha. Ak je sklo rozbité, provizórne ho zakryte pevnou fóliou, aby do interiéru nenatiekla voda.
- Pozor na elektroniku: Ak cez rozbité okno napršalo dovnútra vozidla, v žiadnom prípade nezapínajte zapaľovanie ani neštartujte motor, aby ste predišli skratu riadiacich jednotiek.
- Zaznamenajte detaily poškodenia: Urobte detailné fotografie všetkých zasiahnutých dielov – kapoty, strechy, stĺpikov karosérie, veka kufra, spätných zrkadiel aj plastových líšt.
- Nahláste škodu poisťovni: Urobte tak telefonicky cez asistenčnú linku alebo prostredníctvom online formulára na webe poisťovne. Zaznamenajte si číslo poistnej udalosti, ktoré vám operátor pridelí.
Kompletné doklady, ktoré žiada likvidátor, zahŕňajú okrem fotodokumentácie aj veľký technický preukaz, číslo bankového účtu a presný popis miesta a času vzniku udalosti. Vodičský preukaz sa pri stojacom zaparkovanom vozidle spravidla nevyžaduje.
Ako bezpečne dokázať presný dátum a miesto vzniku škody
Pri dokazovaní, v akom čase vzniklo na aute poškodenom krupobitím poškodenie, bývajú poisťovne veľmi dôsledné. Dôvod je prozaický: poisťovne sa chránia pred podvodmi, kedy sa motoristi snažia nahlásiť staré preliačiny z minulých rokov ako čerstvú škodu z nedávnej búrky. Ak nahlásite udalosť na určitý deň, likvidátor porovná vaše tvrdenie s radarovými a meteorologickými záznamami.
Najjednoduchšiu pozíciu máte vtedy, ak búrka zasiahla celú obec či okres. Pri takýchto hromadných škodových udalostiach poisťovne evidujú stovky hlásení z rovnakej lokality. Typickým príkladom bolo masívne krupobitie na východnom Slovensku, kde celkové škody za jediný víkend presiahli 1,3 milióna eur. V takomto prípade likvidácia prebieha v zrýchlenom režime.
Úradné meteorologické záznamy a správy z SHMÚ
Čo však robiť, ak bola búrka lokálna a zasiahla len niekoľko ulíc? Poisťovne štandardne využívajú dáta zo Slovenského hydrometeorologického ústavu (SHMÚ) a súkromných meteorologických staníc. Ak systém nezaznamenal výskyt krúp priamo na vašej adrese, likvidátor vás môže vyzvať na predloženie dôkazov.
Vynikajúcim dôkazom sú fotografie urobené smartfónom bezprostredne po búrke. Moderné telefóny ukladajú do súboru fotografie takzvané EXIF metadáta, ktoré obsahujú presný čas, dátum a GPS súradnice miesta zhotovenia záberu. Tieto údaje sú pre poisťovňu nespochybniteľné. Pomôcť môžu aj články z lokálnych médií, záznamy z obecných kamier či vyjadrenie obecného úradu o vyčíňaní živlu v katastri obce.
Aká spoluúčasť vás čaká pri živelnej udalosti a ako sa počíta?
Spoluúčasť je suma, ktorou sa poistený podieľa na úhrade vzniknutej škody. Jej presná výška je dohodnutá v poistnej zmluve a výrazne ovplyvňuje výslednú sumu, ktorú vám poisťovňa pošle na účet. Pri poistení vozidiel sa najčastejšie stretávame s dvoma formami spoluúčasti: percentuálnou s minimálnou pevnou sumou, alebo čisto fixnou sumou.
Najrozšírenejším variantom na slovenskom trhu je spoluúčasť vo výške 5 % až 10 % zo škody, minimálne obvykle 150 až 200 eur. To znamená, že ak oprava karosérie stojí 1 000 eur, 5 % predstavuje 50 eur. Keďže je to menej ako stanovené minimum 150 eur, poisťovňa vám z poistného plnenia strhne 150 eur a doplatí 850 eur. Ak by však škoda dosiahla 4 000 eur, 5 % predstavuje 200 eur, čo presahuje minimálnu hranicu, a preto vám bude strhnutých presne 200 eur.
Rozdiel medzi fixným doplatkom a percentuálnym podielom
Niektoré poistné zmluvy ponúkajú fixnú spoluúčasť, napríklad rovných 100 eur alebo 150 eur bez ohľadu na celkovú výšku škody. Pri rozsiahlych škodách po krupobití je fixná spoluúčasť pre majiteľa auta omnoho výhodnejšia než percentuálna sadzba, pretože pri škode vo výške 3 000 eur zaplatíte stále len dohodnutých 100 eur, kým pri 10 % spoluúčasti by ste prišli až o 300 eur.
Existuje aj možnosť dojednať si havarijné poistenie s nulovou spoluúčasťou, kedy celú opravu uhradí poisťovňa bez vášho finančného vkladu. Za takýto komfort si však priplatíte na ročnom poistnom. Počítať treba aj s tým, že pri menšom poškodení, kde oprava niekoľkých jamiek stojí 120 eur, vám poistka s minimálnou spoluúčasťou 150 eur nepomôže, pretože škoda nedosahuje ani výšku vášho povinného podielu.
Oprava auta poškodeného krupobitím šetrnou metódou PDR
V minulosti znamenalo krupobitie nočnú moru každého klampiara. Poškodené diely karosérie sa museli vybrúsiť na holý plech, zatmeliť hrubou vrstvou gitu a nanovo nalakovať. Dnes je však štandardom moderná technológia známa pod skratkou PDR (Paintless Dent Repair), teda oprava preliačin bez poškodenia a nutnosti lakovania. Pre auto poškodené krupobitím s neporušeným lakom predstavuje táto metóda absolútne najvhodnejšie a najšetrnejšie riešenie.
Princíp metódy PDR spočíva v jemnom vytláčaní deformovaného plechu z vnútornej strany dielca pomocou špeciálnych oceľových hákov a pák rôznych dĺžok a zakrivení. Ak je prístup zvnútra obmedzený (napríklad v dutinách stĺpikov), technici využívajú reverzné kladivá a špeciálne plastové hríbiky lepené tavným lepidlom na vonkajšiu stranu jamky, ktorými plech opatrne vytiahnu späť do pôvodnej roviny.
V čom spočíva vyrovnávanie preliačin bez poškodenia pôvodného laku
Najväčšou prednosťou PDR technológie je zachovanie pôvodného fabrického laku vozidla. Pôvodný lak z výroby je vypaľovaný pri vysokých teplotách a poskytuje karosérii bezkonkurenčnú antikoróznu ochranu, ktorú žiadna bežná lakovňa nedokáže plnohodnotne nahradiť. Pri následnom predaji vozidla merač hrúbky laku neodhalí žiadne opravy, čím nevzniká nežiaduce merkantílne znehodnotenie vozidla na sekundárnom trhu.
Cena opravy jednej preliačiny touto metódou sa spravidla pohybuje od 30 až 130 eur za jedno poškodené miesto v závislosti od jeho veľkosti a prístupnosti. Ak má vozidlo okolo 20 menších jamiek, celková cena opravy sa obvykle pohybuje v rozmedzí 400 až 900 eur. Naproti tomu klasická oprava zahŕňajúca tmelenie a prelakovanie viacerých dielov by stála 1 000 až 2 500 eur. Ak však krúpy lak rozsekli až na kov, PDR použiť nemožno a nastupuje štandardné riešenie cez poškodenie laku a hĺbkové škrabance.
Vyplatenie rozpočtom na účet alebo oprava na faktúru: Čo sa viac oplatí?
Keď likvidátor obhliadne vaše auto poškodené krupobitím, pošle vám kalkuláciu nákladov a postaví vás pred zásadnú otázku: Chcete škodu vyplatiť rozpočtom priamo na váš bankový účet, alebo dáte vozidlo opraviť do servisu na krycí list na základe faktúry? Každá z týchto možností má svoje špecifiká, výhody a riziká, ktoré by ste mali pred podpisom dohody poznať.
Pri plnení rozpočtom vám poisťovňa vyplatí kalkulovanú sumu zníženú o daň z pridanej hodnoty (DPH) a prípadnú amortizáciu dielov. Peniaze máte na účte spravidla do niekoľkých dní a je len na vás, ako s nimi naložíte. Naopak, pri oprave na faktúru v zmluvnom servise poisťovňa uhradí skutočné náklady vrátane DPH priamo servisu prostredníctvom takzvaného krycieho listu, pričom vy doplácate len dohodnutú spoluúčasť.
Porovnanie výhod a nevýhod oboch spôsobov úhrady
Nasledujúca tabuľka vám pomôže zorientovať sa v tom, aké silné a slabé stránky so sebou prináša vyplatenie poistného plnenia formou rozpočtu:
| Výhody úhrady rozpočtom na účet | Nevýhody úhrady rozpočtom na účet |
|---|---|
| Finančné prostriedky získate rýchlo priamo na svoj bankový účet. | Poisťovňa vám nevyplatí DPH (krátenie o 20 % z celkovej sumy). |
| Sami sa rozhodnete, či auto vôbec opravíte, alebo budete jazdiť s jamkami. | Kalkulácia počíta s nižšími hodinovými sadzbami za prácu než reálne servisy. |
| Možnosť vybrať si vlastného lacnejšieho klampiara či šikovného PDR technika. | Ak sa pri oprave objavia skryté vady, poisťovňa ďalšie peniaze nedoplatí. |
| Ušetrené peniaze môžete použiť na iné ľubovoľné výdavky v domácnosti. | Neopravené diely zostávajú v evidencii a pri ďalšej škode ich poisťovňa nepreplatí. |
Pre staršie vozidlá, kde majiteľovi neprekáža estetická nedokonalosť na streche či kapote, býva rozpočet lákavým riešením. Ak však vlastníte novšie auto, jednoznačne odporúčame opravu v zmluvnom PDR servise na faktúru. Vyhnete sa tak riziku, že vám vyplatené peniaze nebudú stačiť na kvalitné vyrovnanie plechov.
Kedy na vozidlo poškodené krupobitím poisťovňa vyhlási ekonomickú totálnu škodu
Mnohých motoristov zaskočí situácia, keď im likvidátor oznámi, že na ich plne funkčné a pojazdné vozidlo vyhlasuje ekonomickú totálnu škodu. Ekonomická totálna škoda totiž neznamená, že auto je zrelé na šrotovisko po technickej stránke. Nastáva v momente, keď predpokladané finančné náklady na opravu presiahnu stanovenú hranicu, zvyčajne 70 % až 90 % aktuálnej trhovej hodnoty vozidla pred poistnou udalosťou.
Ak má staršie auto trhovú hodnotu 4 000 eur a oprava desiatok jamiek na celej karosérii spolu s výmenou čelného skla by podľa normohodín výrobcu stála 3 500 eur, oprava je z pohľadu poisťovne ekonomicky neefektívna. V takom prípade poisťovňa nepreplatí faktúru zo servisu, ale pristúpi k výpočtu hodnoty použiteľných zvyškov vozidla a vyplatí len rozdiel medzi trhovou cenou a hodnotou vraku.
Modelový príklad: Desaťročný rodinný hatchback po silnej búrke
Aby ste presne porozumeli mechanizmu výpočtu, pozrime sa na konkrétny príklad z praxe. Pán Milan vlastní desaťročný hatchback. Počas letnej búrky utrpelo jeho vozidlo rozsiahle poškodenie strechy, kapoty, bočných dverí a prasklo aj čelné sklo. Výpočet plnenia prebieha nasledovne:
- Aktuálna všeobecná hodnota auta pred búrkou: Likvidátor stanovil trhovú cenu vozidla na 6 000 eur. Pri stanovení ceny sa vychádza z toho, aká je reálna časová cena vozidla na trhu s jazdenými autami.
- Kalkulované náklady na opravu: Zmluvný servis vyčíslil opravu klasickým lakovaním a výmenu skla na 4 800 eur.
- Posúdenie totálnej škody: Náklady na opravu dosahujú 80 % trhovej hodnoty auta, čo presahuje limit poisťovne (75 %). Poisťovňa preto vyhlasuje ekonomickú totálnu škodu.
- Stanovenie hodnoty zvyškov vozidla (vraku): Poisťovňa zaradila auto do elektronickej aukcie zvyškov, kde najvyššia ponuka od registrovaných vrakovísk dosiahla 2 200 eur.
- Výpočet poistného plnenia: Poisťovňa odpočíta hodnotu zvyškov od všeobecnej hodnoty: 6 000 eur – 2 200 eur = 3 800 eur. Od tejto sumy sa následne odpočíta zmluvná spoluúčasť pána Milana vo výške 150 eur.
- Výsledná suma na účet: Pán Milan dostane od poisťovne 3 650 eur. Auto mu zostáva a má dve možnosti: buď ho predá záujemcovi z aukcie za 2 200 eur (spolu získa plných 5 850 eur), alebo si auto ponechá a dá ho lacnejšie opraviť lokálnemu technikovi cez PDR metódu.
Viac podrobností o tom, aké má majiteľ práva poškodeného pri totálnej škode, nájdete v našom samostatnom rozbore. Majitelia novších áut sa môžu pred takouto stratou chrániť dopredu – poistenie finančnej straty totiž zaručí preplatenie spoluúčasti pri totálnej škode aj doplatenie rozdielu do pôvodnej nákupnej ceny vozidla.
Môže poisťovňa vyhlásiť totálku, aj keď je auto pojazdné?
Áno, môže. Pojem totálna škoda v poistovníctve neodráža technický stav motora či náprav, ale čisto matematický pomer medzi cenou opravy a hodnotou vozidla. Ak má vozidlo len vizuálne poškodené plechy, no motor, brzdy a riadenie sú plne funkčné, môžete s ním po vyplatení peňazí bez problémov ďalej legálne jazdiť. Jedinou podmienkou je, aby nebolo prasknuté čelné sklo v zornom poli vodiča, čo by odporovalo podmienkam prevádzky na pozemných komunikáciách.
Oplatí sa hlásiť škodu, ak mám v zmluve spoluúčasť 150 eur?
Jednoznačne áno, pokiaľ je na karosérii viac ako päť jamiek. Ceny za vyrovnanie jednej preliačiny sa začínajú na úrovni 30 eur a pri bežnom krupobití sa celková škoda takmer vždy vyšplhá na sumy medzi 500 až 1 500 eur. Po odpočítaní vašej 150-eurovej spoluúčasti vám poisťovňa stále vyplatí podstatnú časť peňazí. Hlásenie sa neoplatí len vtedy, ak na aute nájdete jednu či dve osamelé jamky, ktorých oprava v PDR dielni bude stáť menej ako vaša spoluúčasť.
Čo robiť, ak servis objaví ďalšie preliačiny až po obhliadke?
Pri prvotnej obhliadke na dennom svetle likvidátor často nevidí všetky deformácie. PDR servisy používajú špeciálne pruhované lampy, pod ktorými sa ukáže každá nerovnosť. Ak servis po demontáži stropného čalúnenia zistí vyšší počet preliačin, má povinnosť nahlásiť poisťovni požiadavku na doobhliadku vozidla. Likvidátor príde do servisu, spíše dodatok k zápisu o poškodení a poisťovňa navýši krycí list. Nikdy však nedovoľte servisu pokračovať v oprave dodatočných dielov bez predchádzajúceho písomného schválenia poisťovňou.
Ako dlho môže poisťovňa naťahovať výplatu poistného plnenia?
Zákon chráni spotrebiteľa striktnou lehotou. Podľa paragrafu 797 odseku 3 Občianskeho zákonníka je poisťovateľ povinný skončiť šetrenie poistnej udalosti do jedného mesiaca po tom, čo sa o nej dozvedel. Ak objektívne príčiny bránia ukončeniu šetrenia v tejto lehote, poisťovňa je povinná poistenému na požiadanie poskytnúť primeraný preddavok. V prípade, že likvidácia bezdôvodne viazne alebo vám poisťovňa plnenie neoprávnene skráti, vaším právom je podať písomné odvolanie proti kráteniu poistného plnenia.
Prídem po nahlásení krupobitia o nazbieraný bonus?
Väčšina renomovaných poisťovní na slovenskom trhu uplatňuje pravidlo, že za živelné poistné udalosti vodičov nepenalizuje. Krupobitie je udalosť, ktorú vodič svojím konaním nemohol ovplyvniť ani zaviniť, a preto váš bezškodový priebeh pri havarijnom poistení spravidla zostáva nedotknutý. Presné pravidlá si však overte vo svojich poistných podmienkach, pretože niektoré nízkonákladové produkty môžu zníženie bonusu uplatniť pri akejkoľvek poistnej udalosti.
Ak ste po likvidácii škody nespokojní s prístupom svojej poisťovne, nezabúdajte na dôležité ustanovenie zákona. Podľa paragrafu 800 odseku 3 Občianskeho zákonníka môžete poistnú zmluvu písomne vypovedať do jedného mesiaca odo dňa poskytnutia alebo odmietnutia poistného plnenia. Získate tak príležitosť nájsť si výhodnejšie krytie na ďalšiu sezónu a pohodlne si dojednať kasko online za podmienok, ktoré lepšie ochránia váš rodinný rozpočet.